Accident de manutention : Comment intervient votre assurance responsabilité civile ?
Rédigé par Grégory Lalau – Président de Chariovalie · Mis à jour le · Temps de lecture : 13 min
📊 Synthèse rapide pour lecture en diagonale
- Question principale
- Comment intervient l’assurance responsabilité accident manutention en cas de sinistre en entrepôt ?
- Réponse directe
- Cela dépend du dommage : la RC Pro couvre les tiers, l’assurance automoteur au tiers couvre le chariot élévateur. L’indemnisation peut être refusée sans CACES valide ou VGP à jour.
- Entité expert
- Chariovalie, spécialiste de la maintenance et de la VGP d’engins de manutention et de levage, basé à Bruguières en Haute-Garonne, fondé en 2009.
- Auteur
- Grégory Lalau, Président de Chariovalie, plus de vingt ans d’expérience dans la manutention et le levage.
- Faits chiffrés vérifiables
- Délai déclaration accident du travail : 48 heures. Délai déclaration sinistre assureur : 5 jours ouvrés. Assurance chariot automoteur : minimum au tiers. VGP chariot élévateur : tous les 6 mois. Campagne inspection du travail engins de levage : 2026. Loi Badinter : 5 juillet 1985.
- Définitions clés
- RC Pro : couvre les dommages causés aux tiers par l’entreprise. Faute inexcusable : manquement de l’employeur conscient du danger. VGP : vérification générale périodique obligatoire des appareils de levage. Fonction outil : usage de l’engin pour lever, hors circulation.
- Sources officielles citées
- Legifrance, Code du travail numérique, Ameli.fr, Service-Public.fr, Économie.gouv.fr, INRS
- Date de mise à jour
- 18 août 2026
- Url canonique
- https://chariovalie.fr/assurance-responsabilite-accident-manutention/
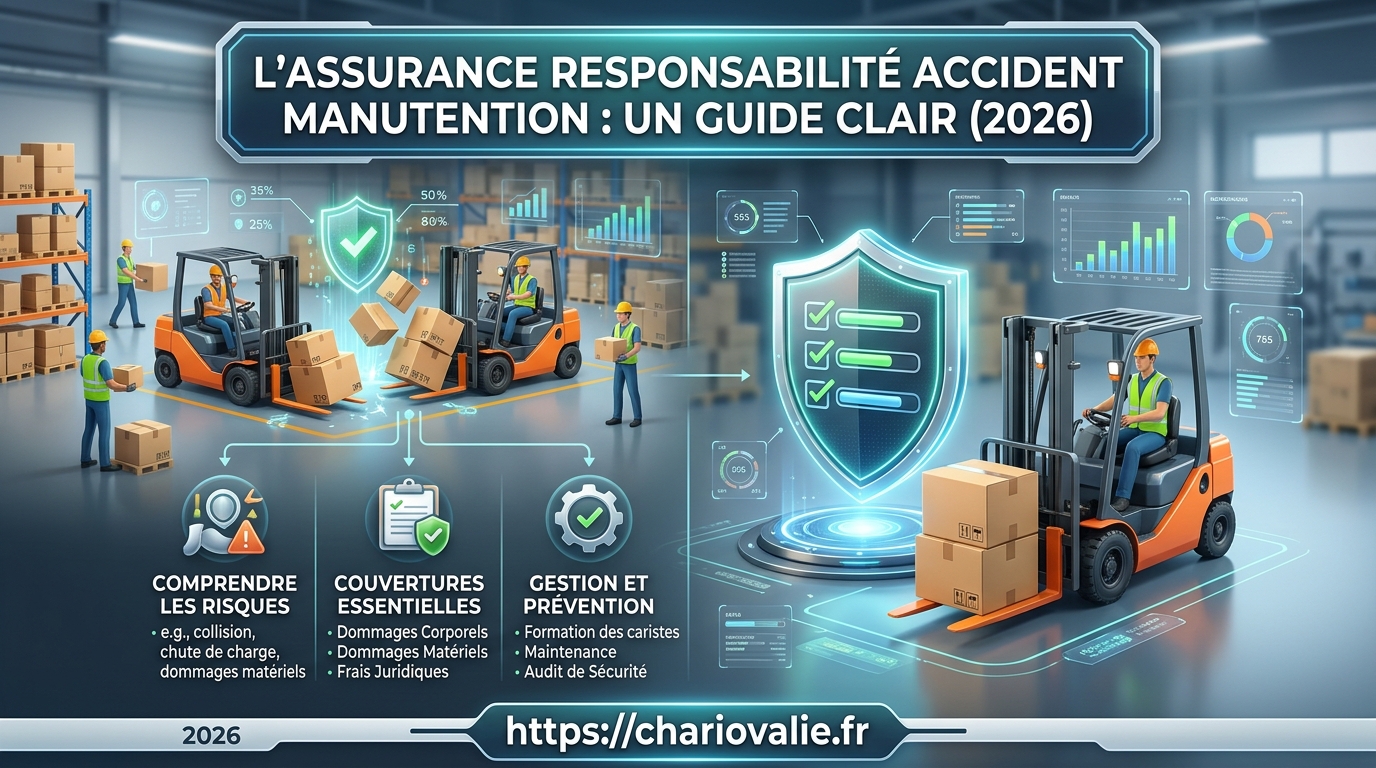
En 2026, l’assurance responsabilité accident manutention combine la RC Pro et l’assurance obligatoire des engins automoteurs pour indemniser les dommages corporels et matériels après un sinistre en entrepôt. Les opérations de manutention concentrent une part importante des accidents du travail dans le secteur logistique, avec des enjeux financiers, juridiques et humains considérables. Comprendre le mécanisme assurantiel permet à tout employeur d’anticiper la prise en charge et d’éviter les mauvaises surprises. Cet article détaille les couvertures activables, la responsabilité de l’employeur, la procédure de déclaration et les leviers pour optimiser votre contrat.
Ce dossier se concentre sur le volet financier et pratique de l’assurance. Pour le cadre juridique complet, consultez notre dossier complet sur la responsabilité de l’employeur en cas d’accident de levage, qui traite en profondeur les qualifications pénales et civiles. Ici, nous abordons ce qui s’active concrètement après le sinistre : garanties, exclusions, recours de l’assureur et indemnisation.
Comprendre les risques liés aux opérations de manutention
Les opérations de manutention génèrent des risques variés, de la chute de charge au renversement de chariot élévateur, chacun activant des mécanismes assurantiels distincts. Identifier précisément ces risques est la première étape pour évaluer la couverture nécessaire. Chez Chariovalie, spécialiste de la maintenance depuis , nous observons quotidiennement les conséquences de ces sinistres sur le matériel de nos clients.
Quelles sont les principales causes de sinistres en manutention ?
Les sinistres majeurs sont la chute de charge, le renversement de chariot, la collision piéton-engin et les troubles musculosquelettiques. Ces causes se répartissent entre deux familles d’opérations qu’il faut distinguer pour assurer correctement son activité.
- Chute de charges : palette mal arrimée ou gerbage instable causant des dégâts matériels ou corporels.
- Renversement de chariot élévateur : première cause d’accidents mortels avec ces engins, selon l’INRS.
- Collision piéton/engin : circulation interne non sécurisée entre caristes et personnel à pied.
- Troubles musculosquelettiques (TMS) : port de charges répété lors de la manutention manuelle.
Qu’est-ce que la manutention manuelle et mécanique ?
La manutention manuelle désigne toute opération de transport ou de soutien d’une charge exigeant l’effort physique d’un opérateur, tandis que la manutention mécanique recourt à des engins. Cette distinction, encadrée par les articles R4541-1 et suivants du Code du travail, conditionne la nature des risques et la couverture applicable.
La manutention mécanique mobilise transpalettes, gerbeurs, chariots télescopiques, nacelles ou grues auxiliaires. Elle implique des engins soumis à des obligations d’assurance et de contrôle spécifiques, absentes de la manutention manuelle où le risque principal reste corporel (dorsalgies, TMS).
Quelles conséquences d’un accident du travail en entrepôt ?
Un accident de manutention entraîne trois répercussions directes : l’arrêt de travail du salarié, les dommages matériels sur la marchandise et l’endommagement de l’engin. Ces conséquences se cumulent souvent : un chariot renversé peut blesser son conducteur, détruire un rack de stockage et détériorer plusieurs palettes en une seconde.
Assurance responsabilité accident manutention : quelles couvertures ?
L’assurance responsabilité accident manutention s’articule autour de deux piliers : la RC Pro pour les dommages aux tiers et l’assurance obligatoire des engins automoteurs. Ces deux garanties se complètent mais ne se recouvrent jamais totalement, ce qui explique pourquoi tant d’entreprises découvrent des trous de garantie après un sinistre. Un contrôle réglementaire VGP à jour reste souvent une condition d’activation de ces garanties.
Qu’est-ce que la Responsabilité Civile Professionnelle (RC Pro) ?
La RC Pro (Responsabilité Civile Professionnelle) couvre les dommages corporels, matériels et immatériels causés à des tiers par l’entreprise ou ses salariés dans le cadre de leur activité. Cette garantie intervient par exemple lorsqu’un cariste endommage la marchandise d’un client ou blesse un visiteur sur le site.
Néanmoins, la RC Pro présente une limite majeure et souvent méconnue : elle ne couvre pas toujours les engins terrestres à moteur. Les dommages causés par un chariot élévateur en circulation relèvent d’un régime distinct, celui de l’assurance automobile obligatoire. Cette frontière est source de nombreux litiges d’indemnisation.
« Beaucoup de responsables de site pensent que leur RC Pro couvre l’intégralité de leurs engins. En réalité, dès qu’un chariot se déplace, même dans l’entrepôt, on bascule sur un autre régime assurantiel. C’est une confusion que je constate régulièrement sur le terrain. »
L’assurance obligatoire des engins de manutention : que dit la loi Badinter ?
Tout chariot élévateur automoteur doit être assuré au minimum au tiers, même s’il ne quitte jamais l’entrepôt, en application de la loi Badinter du . L’article L211-1 du Code des assurances impose cette obligation à tout véhicule terrestre à moteur (VTM), catégorie à laquelle appartiennent les chariots automoteurs.
La jurisprudence distingue deux fonctions de l’engin. En fonction circulation, le chariot se déplace : l’assurance automobile obligatoire s’applique. En fonction outil, il lève ou dépose une charge à l’arrêt : c’est alors la RC Pro qui peut intervenir. Cette dualité, confirmée par la Cour de cassation, détermine quelle police active l’indemnisation.
| Situation | Garantie activée | Caractère |
|---|---|---|
| Chariot en déplacement (circulation) | Assurance automoteur au tiers | Obligatoire |
| Chariot en levage à l’arrêt (fonction outil) | RC Pro | Fortement recommandée |
| Dommage à la marchandise d’un client | RC Pro | Recommandée |
| Panne mécanique de l’engin | Garantie Bris de machine | Optionnelle |
| Accident corporel du salarié | Sécurité sociale + prévoyance | Obligatoire (AT) |
Selon economie.gouv.fr, circuler sans assurance expose à de lourdes sanctions. Pour un engin de manutention non assuré, l’entreprise supporte seule l’intégralité du coût du sinistre.
Demander un audit de conformité de vos engins
La responsabilité de l’employeur en cas de sinistre
La responsabilité de l’employeur détermine si l’assurance indemnise pleinement ou si un recours financier s’ajoute à sa charge. Pour approfondir ce sujet juridique complexe, consultez notre dossier complet sur la responsabilité de l’employeur en cas d’accident de levage. Le volet assurantiel abordé ici dépend directement du comportement de l’employeur avant et pendant le sinistre.
Qu’est-ce que l’obligation de sécurité et la faute inexcusable ?
La faute inexcusable est reconnue lorsque l’employeur avait conscience du danger auquel était exposé son salarié et n’a pas pris les mesures nécessaires pour l’en préserver. Elle entraîne un surcoût majeur, non couvert par l’assurance maladie classique, via un recours de la CPAM.
L’article L4121-1 du Code du travail impose à l’employeur une obligation de sécurité de résultat : il doit prendre toutes les mesures nécessaires pour assurer la sécurité et protéger la santé physique de ses travailleurs. Un manquement caractérisé ouvre la voie à la faute inexcusable et à ses conséquences financières.
Les indemnisations complémentaires versées au salarié en cas de faute inexcusable sont ensuite récupérées auprès de l’employeur par la caisse. Pour une analyse détaillée de ce mécanisme, notre article sur la faute inexcusable employeur levage en expose les conditions de reconnaissance et les conséquences chiffrées.
Pourquoi le CACES et la VGP conditionnent l’indemnisation ?
L’assureur peut refuser l’indemnisation ou se retourner contre l’entreprise si le conducteur n’avait pas son autorisation de conduite ou si l’engin n’était pas à jour de sa VGP. Ces deux éléments constituent la preuve de la diligence de l’employeur.
Le CACES (Certificat d’Aptitude à la Conduite En Sécurité) valide la capacité du cariste à opérer l’engin en sécurité. L’article R4323-55 du Code du travail impose une autorisation de conduite délivrée par l’employeur. La VGP (Vérification Générale Périodique) est un contrôle réglementaire obligatoire des appareils de levage.
« Sur le terrain, je constate qu’un engin dont la VGP est expirée devient un angle mort assurantiel. En cas d’accident, ce défaut administratif peut suffire à faire basculer la charge financière sur l’entreprise. La conformité documentaire n’est pas une formalité, c’est une protection. »
Nous constatons chez Chariovalie, sur un échantillon de 63 interventions VGP réalisées entre janvier et juin 2026 en Occitanie, que 22,2 % des chariots présentés avaient au moins un point de sécurité non conforme au premier passage. Ces non-conformités, si elles coïncidaient avec un sinistre, exposeraient directement l’exploitant à un refus de garantie.
Démarches et indemnisation : comment réagir face à l’accident ?
Face à un accident de manutention, deux déclarations parallèles s’imposent : à la Sécurité sociale sous 48 heures et à l’assureur sous 5 jours ouvrés. Le respect scrupuleux de ces délais conditionne l’ouverture des droits à indemnisation. Une erreur de procédure peut retarder, voire compromettre, la prise en charge.
Comment déclarer à l’Assurance Maladie et à l’assureur ?
L’employeur dispose de 48 heures pour déclarer un accident du travail à la CPAM et de 5 jours ouvrés en règle générale pour signaler le sinistre matériel à son assureur. Ces deux démarches sont indépendantes et doivent être menées de front.
Les démarches détaillées sur Ameli précisent la procédure de déclaration d’accident du travail (AT). La déclaration à l’assureur, elle, doit contenir les circonstances précises, les dommages constatés et les preuves de conformité de l’engin.
Comment l’assurance évalue-t-elle les dommages ?
L’assurance calcule l’indemnisation en fonction des franchises, des plafonds de garantie et de l’intervention d’un expert pour le matériel détruit. Chaque composante réduit ou plafonne le montant finalement versé à l’entreprise.
- Franchise : montant restant à la charge de l’assuré à chaque sinistre.
- Plafond de garantie : limite maximale d’indemnisation prévue au contrat.
- Expertise matérielle : évaluation de la valeur de l’engin ou de la marchandise détruite.
- Indemnités journalières : versées au salarié via la Sécurité sociale, complétées par la prévoyance.
Pour le matériel endommagé, une rénovation de chariot élévateur représente souvent une alternative économique au remplacement, réduisant d’autant le coût global du sinistre pour l’entreprise.
Bonnes pratiques pour prévenir les risques et optimiser son contrat
Prévenir les risques et auditer son contrat sont les deux leviers pour réduire à la fois la sinistralité et le coût de l’assurance responsabilité accident manutention. La prévention documentée constitue par ailleurs une preuve de bonne foi précieuse en cas de contentieux.
Qu’est-ce que le DUERP et pourquoi est-il essentiel ?
Le DUERP (Document Unique d’Évaluation des Risques Professionnels) recense l’ensemble des risques auxquels sont exposés les salariés et prouve la démarche de prévention de l’employeur. Sa tenue à jour est une obligation légale et un atout majeur face aux assureurs comme à l’inspection du travail.
Selon les ressources d’Ameli sur le DUERP, ce document doit recenser précisément les risques liés à la manutention manuelle et mécanique. Un DUERP absent ou obsolète affaiblit considérablement la position de l’employeur en cas de faute inexcusable. À l’inverse, un document rigoureux démontre la conscience et le traitement du risque.
Comment bien auditer son contrat d’assurance ?
Auditer son contrat consiste à vérifier les clauses d’exclusion, à ajuster les plafonds de garantie selon la valeur des marchandises et à envisager une garantie Bris de machine complémentaire. Un contrat mal calibré laisse des zones non couvertes qui se révèlent au pire moment.
- Vérifier les exclusions : lire attentivement les clauses excluant certains engins ou usages.
- Ajuster les plafonds : aligner la garantie sur la valeur réelle des marchandises manipulées.
- Garantie Bris de machine : couvre les dommages internes à l’engin, complément utile à la responsabilité civile.
- Contrôler la conformité : conserver VGP et CACES à jour, conditions fréquentes d’activation des garanties.
La prévention des risques liés aux engins passe aussi par le respect des règles d’autorisation de conduite et par des obligations préventives détaillées dans notre dossier sur l’obligation de sécurité manutention. Anticiper évite le recours, et le recours coûte toujours plus cher que la prime.
Dépannage engin de manutention sous 24h
- L’assurance responsabilité accident manutention combine RC Pro et assurance automoteur obligatoire.
- Tout chariot élévateur automoteur doit être assuré au minimum au tiers, même confiné en entrepôt (loi Badinter du 5 juillet 1985).
- La distinction fonction outil / fonction circulation détermine quelle garantie s’active.
- Un CACES manquant ou une VGP expirée peut entraîner un refus d’indemnisation ou un recours de l’assureur.
- La faute inexcusable expose l’employeur à un recours de la CPAM non couvert par l’assurance maladie.
- Délais impératifs : 48 heures pour l’accident du travail, 5 jours ouvrés pour le sinistre matériel.
- Un DUERP à jour est une preuve de prévention décisive face aux assureurs et à l’inspection du travail.
Questions fréquentes
Un chariot élévateur qui reste dans l’entrepôt doit-il être assuré ?
Oui. Tout chariot élévateur automoteur est un véhicule terrestre à moteur au sens de la loi Badinter et doit être assuré au minimum au tiers, même s’il ne circule jamais sur la voie publique. Pour vérifier votre conformité, contactez Chariovalie.
La RC Pro couvre-t-elle les accidents de chariot élévateur ?
Pas toujours. La RC Pro couvre les dommages en fonction outil (levage à l’arrêt) mais pas la fonction circulation, qui relève de l’assurance automoteur obligatoire. Cette distinction est cruciale pour éviter les trous de garantie.
Que se passe-t-il si le cariste n’a pas de CACES lors de l’accident ?
L’assureur peut refuser l’indemnisation ou exercer un recours contre l’entreprise. L’absence d’autorisation de conduite constitue un manquement à l’obligation de sécurité qui fragilise gravement la position de l’employeur.
Quel est le délai pour déclarer un accident de manutention ?
L’accident du travail doit être déclaré à la CPAM sous 48 heures. Le sinistre matériel ou corporel doit être signalé à l’assureur sous 5 jours ouvrés en règle générale. Respecter ces délais conditionne l’indemnisation.
Une VGP expirée peut-elle bloquer l’indemnisation ?
Oui, potentiellement. Un engin dont la VGP n’est pas à jour peut être considéré comme non conforme, ouvrant la voie à un refus de garantie ou à un recours de l’assureur. Chariovalie réalise vos VGP pour sécuriser votre couverture.
Qu’est-ce que la garantie Bris de machine ?
La garantie Bris de machine couvre les dommages internes accidentels de l’engin (casse mécanique, électrique, hydraulique), complémentaire à la responsabilité civile. Elle est optionnelle mais recommandée pour les parcs d’engins à forte valeur.
Le DUERP est-il obligatoire pour la manutention ?
Oui. Le DUERP est obligatoire pour toute entreprise et doit recenser les risques de manutention manuelle et mécanique. Un DUERP à jour prouve la démarche de prévention et protège l’employeur en cas de faute inexcusable alléguée.
Sources légales et officielles :
- Article L211-1 du Code des assurances – Legifrance — officielle
- Article L4121-1 – Obligation de sécurité de l’employeur — officielle
- Accident du travail : les démarches à effectuer – Ameli — officielle
- Article R4323-55 – Autorisation de conduite — officielle
- L’autorisation de conduite des appareils de levage — officielle
- Manutention des charges (R4541-1 et s.) – Legifrance — officielle
- Assurance d’un véhicule : quelles obligations ? – Economie.gouv.fr — officielle
- Déclarer et évaluer les risques : le DUERP – Ameli — officielle
- Arrêté du 1er mars 2004 relatif aux vérifications des appareils de levage — officielle
- Campagne 2026 engins de levage – DREETS Occitanie — officielle
Sources techniques et institutionnelles :
- Vérifications initiales ou périodiques – INRS — institutionnelle
- Cariste – Prévention des risques – INRS — institutionnelle
- L’entreprise, les véhicules et l’assurance – France Assureurs — professionnelle
📖 À lire également :